Con l'arrivo di settembre, il settore chimico cinese entra nella tradizionale stagione di punta del “Settembre d'oro”. A causa delle tensioni geopolitiche globali, i prezzi del petrolio greggio oscillano su livelli elevati e spingono al rialzo le quotazioni dei prodotti chimici di base. La catena industriale mostra un andamento forte a monte e una domanda divergente a valle. Sospinti dall'aumento dei costi, i prezzi del propilene e del nerofumo sono saliti. Ciononostante, gli acquirenti finali restano cauti, creando ostacoli al trasferimento dei costi.
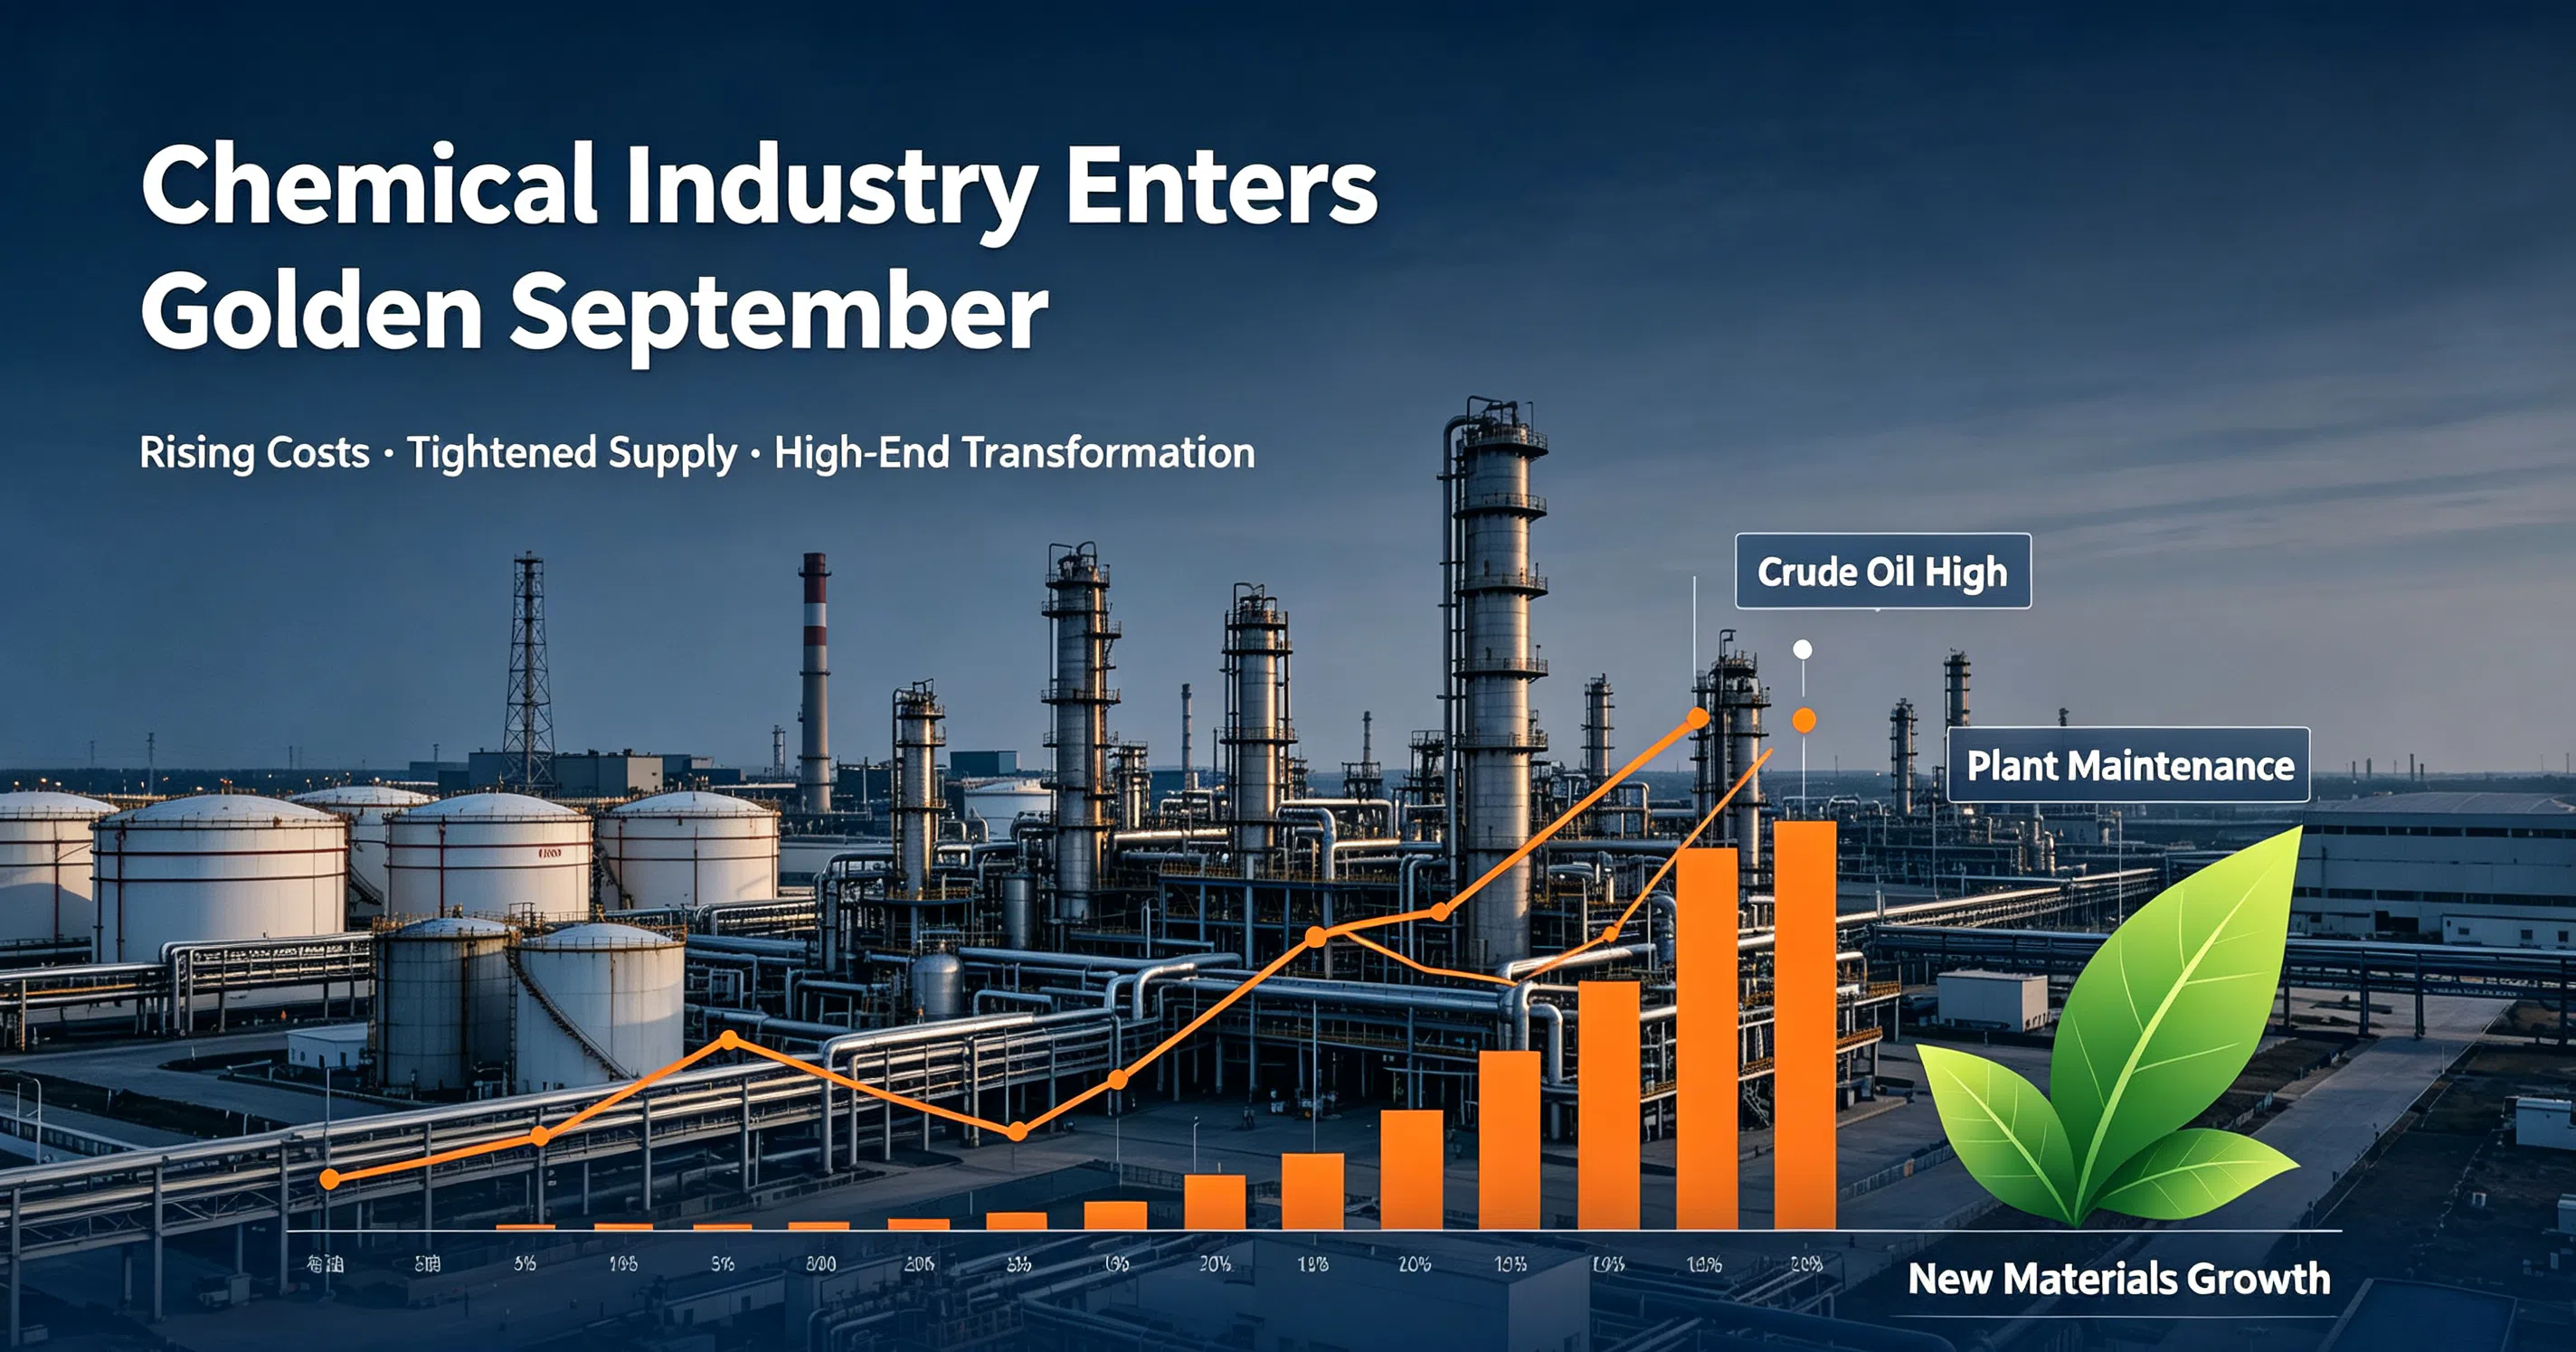
Dal lato dell'offerta, Zhenhai Development ha annunciato che il suo impianto PVC da 300.000 tonnellate/anno sarà temporaneamente fermato per manutenzione a partire dal 19 settembre. L'interruzione dovrebbe durare non più di quattro mesi, restringendo l'offerta di PVC nel breve periodo. Nel frattempo, in Cina continuano a essere lanciati nuovi progetti di materiali chimici di fascia alta. I progetti di nuovi materiali a base di carbonio e di acidi dibasici a catena lunga nella Nuova Area di Lanzhou sono entrati in produzione sperimentale in successione, accelerando la transizione del settore verso prodotti verdi e ad alto valore aggiunto.
Anche i mercati esteri affrontano pressioni. L'impennata dei prezzi del gas naturale in Europa ha costretto alcuni produttori di fertilizzanti a sospendere gli impianti di ammoniaca e urea. La scarsità di approvvigionamento di materie prime petrolchimiche in tutta la regione Asia-Pacifico è destinata a persistere. Gli addetti ai lavori ritengono che nel breve termine i prezzi dei prodotti chimici saranno sostenuti dal petrolio greggio e dalla manutenzione degli impianti. Tuttavia, la debole domanda di prodotti chimici legati al settore immobiliare getta incertezza sulla sostenibilità del rally della stagione di punta. Le imprese dovrebbero prestare attenzione alla volatilità delle materie prime e ai rischi nelle catene di approvvigionamento globali.


